在A股军工板块中,有一家上市公司的赚钱能力长期位居榜首,其主营业务覆盖卫星安全系统与导弹安全系统,属于典型的硬核军工资产。这家公司的股价却从高位拦腰斩断,跌幅超过50%。市场将矛头指向其近年大力拓展的网络技术服务业务——这项业务不仅未能贡献利润,反而成为拖累整体估值的负担。本文将拆解这一矛盾现象背后的逻辑。
一、军工板块的“盈利之王”
从财务指标看,该公司在军工板块中的盈利能力确实突出。受益于卫星和导弹安全系统的高技术壁垒与稳定订单,其毛利率和净利率长期高于多数军工同行。卫星安全系统涉及星载加密通信、抗干扰导航等关键环节,导弹安全系统则涵盖引信安全、点火控制等高可靠性模块,二者均属于国防装备体系中的刚性需求,客户集中且回款相对有保障。
这部分业务的护城河体现在资质门槛、长期配套关系和工艺积累上。新进入者难以在短期内通过价格战侵蚀其份额,因此该板块的利润具备较强的可持续性。从这一角度看,市场给予其“军工赚钱能力第一”的评价并不夸张。
二、股价腰斩的表层原因
股价大幅回落,首先与军工板块整体估值收缩有关。过去几年军工行情受事件驱动明显,估值一度偏离基本面。随着市场风格切换,资金对高估值军工股的容忍度下降,回调是行业性现象。
但该公司跌幅显著大于板块平均水平,说明存在个体性因素。从公开信息看,业绩增速放缓、应收账款周期拉长、部分军工订单节奏调整等,都是压制股价的直接原因。然而更受争议的,是其对网络技术服务业务的布局。
三、网络技术服务:战略延伸还是估值陷阱?
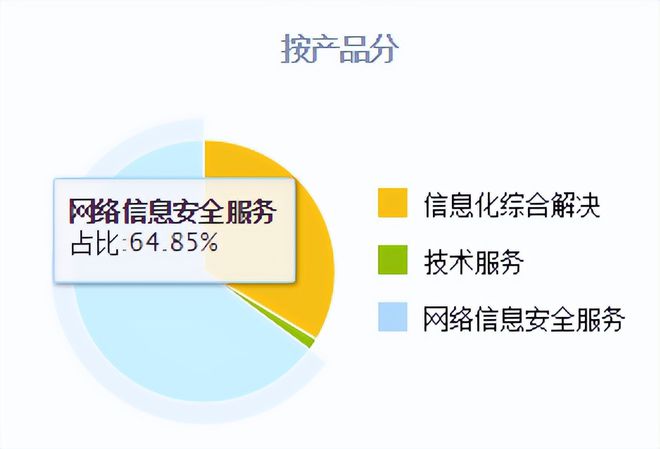
网络技术服务原本被寄予“军民融合”的期待——将军工领域的安全能力延伸至民用网络安全、数据安全市场,打开第二增长曲线。逻辑上,卫星和导弹安全系统积累的加密、抗干扰、高可靠设计经验,确有向网络信息安全复用的空间。
但从实际经营结果看,问题颇为突出:
- 竞争格局恶化:民用网络技术服务市场门槛相对较低,参与者众多,价格战激烈。该公司缺乏互联网基因和渠道优势,难以将军工技术有效转化为民用产品的溢价能力。
- 毛利率差距悬殊:网络技术服务业务的毛利率显著低于军工主业,收入占比上升反而拉低了综合毛利率,稀释了“军工赚钱能力第一”的标签。
- 研发与销售费用高企:拓展新业务需要持续投入,但产出周期长,短期形成利润拖累。
- 市场叙事混乱:投资者难以用军工估值体系或科技服务估值体系对其定价,估值锚缺失导致股价波动放大。
换言之,网络技术服务非但没有成为估值加分项,反而让市场担心公司摊薄核心军工竞争力,陷入“不务正业”的质疑。
四、从“腰斩”中能读出什么信号?
第一,军工主业的价值判断需区分“赚钱能力”与“成长弹性”。高毛利不等于高增长,卫星和导弹安全系统的订单节奏受装备采购计划影响,市场更关注远期放量预期而非当期利润。
第二,军技民用不是简单的技术平移。网络技术服务若缺乏清晰的商业化路径和独立竞争力,容易变成吞噬现金流的业务。对于投资者而言,拓展业务阶段应密切跟踪该业务是否出现收入放量同时亏损收窄的拐点,而非仅凭“安全系统”概念买单。
第三,股价大幅回调后,核心矛盾已从“贵不贵”转向“双主业能否协同”。若公司能证明网络技术服务可以与军工安全系统形成技术闭环,例如在卫星互联网安全、工业控制系统安全等交叉领域取得标志性项目,则存在估值修复可能。反之,若该业务持续低迷,不排除公司战略收缩、重新聚焦军工主业的可能。
五、
这是一家典型的技术底色公司——在卫星与导弹安全系统等高壁垒领域具备稀缺赚钱能力,但因为外延式拓展网络技术服务而遭遇估值折价。拦腰斩断的股价,交易的是短期业绩压力,更是对第二曲线的不确定性定价。与其盯着K线与其净利润到底腰斩没腰斩,不如追踪两个信号:一是两大纯军工存量大曲子的订单节奏打动力度,二是网络技术服务板块的毛利率、营收结构和盈亏拐点。真正决定这家公司走出低谷的关键转折点或不会存在于任何宏大的口号中,而更有可能在选择内部割离辅业以便独自向前奔跑的那个时刻出现。